
Uttak i nettcasino: slik vurderer du betalingsvalgene

Et uttak bør vurderes før du setter inn penger, ikke først når du vil hente ut en gevinst. For norske spillere kan valget av betalingsmetode påvirkes av identitetskontroll, kontovaluta, grenser, behandlingstid og eventuelle kostnader. Informasjonen om nettcasino spinzen viser flere mulige løsninger, men også at tilgjengelighet og vilkår kan variere. Derfor er det viktig å lese betalingskassen og uttaksvilkårene på nytt før hver større transaksjon.
Hvilken betalingsmetode passer best til uttak?
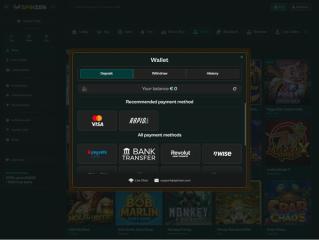
Det mest praktiske valget er vanligvis en metode som både er tilgjengelig for kontoen din og kan brukes til utbetaling. Betalingsoversikten oppgir bankoverføring, enkelte kort, e-lommebøker og utvalgte kryptovalutaer som mulige uttaksalternativer. Det betyr likevel ikke at alle metodene vises for alle norske kontoer. Den konkrete betalingskassen er derfor viktigere enn en generell liste over tilgjengelige løsninger.
En e-lommebok kan være aktuell for den som ønsker en digital løsning, mens bankoverføring kan passe bedre dersom pengene skal direkte til en vanlig bankkonto. Kort kan være tilgjengelig for enkelte uttak, men et kort som fungerer for innskudd, kan ikke nødvendigvis brukes til utbetaling. Du bør også undersøke om betalingskontoen står i ditt eget navn, og om landet som er knyttet til kontoen, samsvarer med opplysningene i spillerkontoen.
Se særlig etter disse punktene før du velger metode:
- om metoden faktisk er aktiv i betalingskassen;
- om uttak krever en tidligere innbetaling med samme metode;
- hvilke minimums- og maksimumsgrenser som gjelder;
- om banken eller betalingsleverandøren tar egne gebyrer;
- om valutaomregning kan påvirke beløpet som mottas.
Velg helst én løsning du forstår godt, fremfor å spre transaksjoner over mange tjenester. Det gjør det enklere å følge betalingshistorikken og oppdage avvik.
Slik foregår et uttak fra forespørsel til utbetaling
Et uttak begynner normalt i kontoen, der du velger beløp og tilgjengelig metode. Før forespørselen godkjennes, kan kontoen bli kontrollert. Opplysningene som er oppgitt ved registrering, må være korrekte og konsistente. Dersom navn, adresse eller betalingsinformasjon ikke stemmer, kan behandlingen bli satt på vent mens saken undersøkes.
Identitetskontroll, ofte kalt KYC, kan innebære kopi av legitimasjon, dokumentasjon på bosted og bekreftelse av betalingsmetode. Materialet bør sendes gjennom den sikre løsningen som operatøren oppgir, og ikke som et tilfeldig vedlegg til en ukjent adresse. Ufullstendige bilder, utløpte dokumenter eller dokumenter med motstridende opplysninger kan føre til ekstra behandling.
Den oppgitte informasjonen beskriver behandling på hverdager som omtrent 24–48 timer, mens selve overføringen kan ta lenger tid. E-lommebøker og kryptovaluta omtales ofte med kortere levering etter godkjenning, mens bankoverføring og kort kan bruke flere virkedager. Dette er ikke en garanti for en bestemt konto. Helger, kvelder, kontrollspørsmål og betalingsleverandøren kan påvirke tidsforløpet.
Ta vare på bekreftelsen for uttaket og noter dato, beløp og metode. Dersom transaksjonen blir forsinket, har du et tydelig grunnlag for å spørre kundestøtten hva som mangler.
Hvilke begrensninger kan endre beløpet eller tidsplanen?
Uttaksvilkårene kan inneholde flere begrensninger enn det som fremgår av selve betalingsknappen. En generell regel om at innskuddet må være omsatt før uttak, er omtalt i materialet. Det er også oppgitt ulike grenser for beløp per transaksjon, per dag og per måned. Samtidig finnes det motstridende opplysninger om enkelte grenser, så de kan ikke behandles som faste uten kontroll i kontoen.
For et kontonivå er 6 250 kroner per transaksjon og dag samt 187 500 kroner per måned nevnt. Andre oversikter oppgir 5 000 kroner per dag eller 300 000 kroner per måned. Forskjellene viser hvorfor du bør kontrollere den aktive grensen i betalingskassen og i de gjeldende vilkårene. Kontonivå, metode, valuta eller senere regelendringer kan ha betydning.
Bonusmidler kan også påvirke uttaket. En saldo som inneholder en aktiv bonus, kan være bundet av omsetningskrav, tidsfrister, maksimal innsats eller regler for hvilke spill som teller. Det er ikke trygt å anta at hele saldoen kan tas ut bare fordi beløpet vises på kontoen. Les bonusstatusen før du ber om utbetaling, og kontroller om en uttaksforespørsel avslutter en kampanje.
Ved store beløp bør du i tillegg undersøke bankens regler for mottak, valutaveksling og dokumentasjon. En forsinkelse hos banken betyr ikke nødvendigvis at uttaket er avvist, men det er viktig å skille mellom operatørens behandling og tiden etter at pengene er sendt.
Hva bør du sammenligne før du bekrefter?
En god sammenligning handler ikke bare om hvilken metode som ser raskest ut. Vurder hele kjeden fra innskudd til mottak: behandlingstid, mulig gebyr, valuta, grense og krav til dokumentasjon. En metode med lav kostnad kan være mindre praktisk dersom den har lav daglig grense. En rask løsning kan samtidig kreve en separat konto hos en betalingsleverandør.
Kontroller også om minimumsbeløpet gjelder innskudd, uttak eller begge deler. Opplysningene nevner både 10 euro eller tilsvarende og norske beløp på 100–200 kroner, avhengig av metode. Slike forskjeller bør ikke omregnes på egen hånd, siden vekslingskurs og leverandørens regler kan endre resultatet. Bruk beløpet som vises i din egen betalingskasse.
Før du sender forespørselen, kan du bruke denne korte kontrollen:
- Les hvilken metode som er tilgjengelig for akkurat din konto.
- Bekreft at identitetskontrollen er fullført eller at dokumentene er godkjent.
- Sjekk om bonus, omsetning eller andre kontovilkår begrenser uttaket.
- Se etter grense, gebyr, valuta og forventet behandlingstid.
- Lagre kvittering eller skjermbilde med referansen for transaksjonen.
Forbrukerrådet og offentlige veiledere kan gi generell informasjon om digitale betalinger og forbrukerrettigheter. Du kan også lese informasjon fra norske pengespillmyndigheter for å forstå den nasjonale konteksten. Slik informasjon bekrefter ikke konkrete regler for en bestemt konto, men kan være nyttig når du vurderer risiko og vilkår.
Lokale forhold gjør kontroll ekstra viktig
At Norge kan velges som bostedsland, og at norske kroner finnes som kontovaluta, sier ikke i seg selv noe om norsk tillatelse eller at alle betalingsløsninger er tilgjengelige. Materialet oppgir en utenlandsk lisens, men lisensstatusen er ikke entydig bekreftet fordi en offentlig registeroppføring har vist en utløpt dato. Dette bør inngå i vurderingen før du overfører penger.
For norske brukere er det særlig viktig at navn, bostedsland og betalingskonto henger sammen. En bankkonto med feil landkode eller et betalingsmiddel registrert på en annen person kan skape problemer ved uttak. Ikke opprett flere kontoer for å omgå en kontroll eller en glemt innlogging. Det kan gjøre dokumentasjonen mer komplisert og føre til ytterligere spørsmål.
Hold også oversikt over alle innskudd og uttak i din egen bank og betalingshistorikk. Da blir det enklere å kontrollere om mottatt beløp stemmer, og å dokumentere transaksjoner dersom banken spør. Unngå uoffisielle mobilprogrammer eller tilfeldige lenker som ber om betalingsopplysninger. Bruk bare kontoen og betalingssidene du selv har åpnet fra den aktuelle tjenesten.
Til slutt bør du sette en tydelig grense for hvor mye du er villig til å tape. Uttakskunnskap reduserer praktiske overraskelser, men gjør ikke pengespill til en inntektskilde. Dersom aktiviteten begynner å påvirke økonomi, søvn eller hverdagsliv, er en pause et bedre valg enn å forsøke å spille seg tilbake.
Vanlige spørsmål om uttak
Kan jeg bruke samme metode til innskudd og uttak?
Ikke nødvendigvis. En metode kan være tilgjengelig for innskudd uten at den støtter uttak. Betalingskassen viser hvilke alternativer som gjelder for kontoen din. Kontroller også om uttaket må sendes til en konto i ditt eget navn, og om operatøren krever dokumentasjon på betalingsmetoden.
Hvor lang tid tar et uttak?
Oppgitt behandling kan være 24–48 timer på hverdager, men tiden etter godkjenning avhenger av metode og leverandør. E-lommebøker kan være raskere enn bankoverføring, mens helger, dokumentkontroll og ekstra spørsmål kan forsinke prosessen. Se alltid gjeldende tidsangivelse i betalingskassen.
Hva gjør jeg hvis uttaket blir forsinket?
Kontroller først om identitetskontrollen er ferdig, om dokumentene er tydelige, og om bonus- eller omsetningsvilkår gjelder. Sjekk deretter transaksjonsstatusen og kontakt kundestøtten med referanse, dato, beløp og metode. Ikke send samme forespørsel flere ganger før du vet hva som har skjedd.
